Cómo la cobertura UM/UIM ayudó a recuperar $310,000 después de un accidente por colisión lateral con un camión semirremolque.
30 de Abril, 2026
Nuestro cliente obtuvo una indemnización de 310,000 dólares tras un grave accidente de tráfico provocado por un conductor de camión que realizó un cambio de carril peligroso. La colisión ocurrió cuando nuestro cliente circulaba hacia el oeste por Craig Road, en dirección a la rampa de acceso a la I-15, cuando el camión chocó lateralmente contra su coche al cambiar de carril. La policía acudió al lugar del accidente y confirmó que el otro conductor no tenía seguro , lo que hizo que el caso fuera especialmente importante, ya que nuestro cliente contaba con cobertura de seguro contra conductores sin seguro o con seguro insuficiente (UIM) en el momento del impacto.
¿Qué pasó
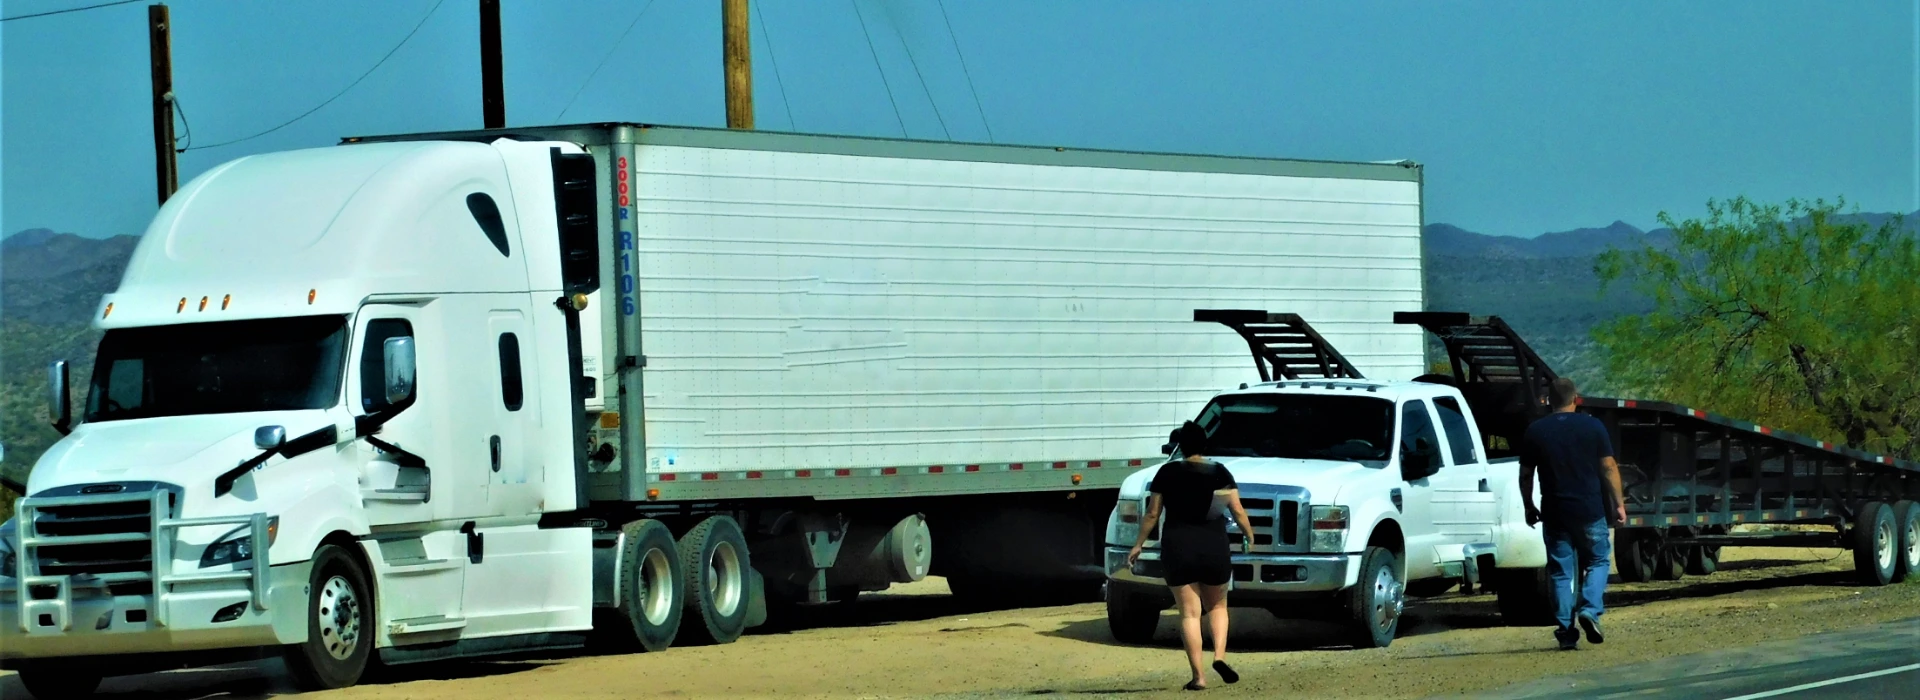
Nuestro cliente informó que un camionero que operaba un vehículo de una empresa de transporte realizó un cambio de carril peligroso y chocó contra el lateral de su vehículo. Este tipo de colisiones laterales suelen ocurrir cuando un conductor no revisa los puntos ciegos, calcula mal el espacio o se incorpora al tráfico de la autopista demasiado rápido. Cuando se trata de un vehículo comercial, la fuerza del impacto y el tamaño del camión pueden hacer que incluso un error aparentemente breve al cambiar de carril cause daños graves.
Por qué este caso fue importante
Este caso demuestra la importancia de la cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) tras un accidente. Incluso cuando el conductor culpable no tiene seguro, las personas lesionadas pueden obtener una indemnización a través de su propia cobertura UIM. En una situación como esta, la notificación temprana de la cobertura, un informe policial claro y los detalles del accidente pueden marcar una gran diferencia en la solidez de la reclamación.
Casos de cambio de carril inseguro
Los accidentes por cambios de carril inseguros son frecuentes en carreteras con mucho tráfico, especialmente cerca de rampas de acceso, carriles de incorporación y zonas de alta congestión vehicular. Estos casos suelen depender de demostrar qué vehículo tenía la preferencia de paso, dónde ocurrió el impacto y si el otro conductor no cedió el paso o no revisó los puntos ciegos. Cuando el otro vehículo es un camión comercial, los investigadores también analizan detenidamente la conducta del conductor, la responsabilidad de la empresa y si se infringieron las normas de seguridad federales o estatales.
Comprender la cobertura de seguro para personas con seguro insuficiente (UM/UIM) en este caso y por qué es importante.
Uno de los datos más importantes en este caso es que, supuestamente, el conductor culpable no tenía seguro, mientras que nuestro cliente contaba con cobertura UM/UIM en su póliza de auto. La cobertura UM puede ser útil cuando el conductor culpable no tiene seguro, mientras que la cobertura UIM puede ser útil cuando el conductor culpable tiene algún seguro, pero no el suficiente para cubrir completamente las pérdidas del accidente.
En pocas palabras, la cobertura UM/UIM actúa como una protección cuando la fuente habitual de indemnización (el seguro del conductor culpable) no existe o es insuficiente. Esto es crucial en casos reales de lesiones, ya que un accidente puede ocasionar gastos médicos, pérdida de ingresos, dolor y sufrimiento, y otros daños que superan rápidamente la capacidad de pago de un conductor sin seguro o con un seguro mínimo.
En Nevada, la ley estatal exige que las compañías de seguros ofrezcan cobertura UM/UIM al vender seguros de vehículos motorizados, y esa oferta está vinculada a los límites de responsabilidad por lesiones corporales que se venden bajo la póliza, razón por la cual esta cobertura merece especial atención cuando las personas eligen sus opciones de seguro.
La ley de Arizona sigue una estructura similar. Según el artículo 20-259.01 de los Estatutos Revisados de Arizona, las aseguradoras deben ofrecer cobertura para conductores con seguro insuficiente "con límites no inferiores a los límites de responsabilidad por lesiones corporales o muerte que figuran en la póliza", lo que significa que la cantidad de cobertura para conductores sin seguro o con seguro insuficiente ofrecida debe coincidir con los límites de responsabilidad por lesiones corporales que seleccione el conductor.
Para los conductores de ambos estados, esta cobertura puede marcar una gran diferencia tras un accidente grave. Los gastos médicos, la pérdida de ingresos y otros daños pueden acumularse rápidamente, y la cobertura UM/UIM puede proporcionar una fuente adicional de compensación cuando el conductor culpable no puede pagar la totalidad de los daños. Esto es especialmente importante en colisiones que involucran cambios de carril inseguros, choques laterales y vehículos comerciales, donde las lesiones pueden ser graves.
En términos prácticos, la cobertura UM/UIM es una medida de protección. No evita un accidente, pero puede ayudar a proteger a las personas lesionadas cuando el conductor que causó el choque no tiene seguro o su seguro es insuficiente. En casos como este, esa protección puede ser crucial, ya que facilita el proceso de indemnización incluso cuando la otra parte no puede ofrecer suficiente cobertura de seguro.
Por eso, muchos conductores en Nevada y Arizona optan por contratar la cobertura UM/UIM. Puede ser una de las partes más valiosas de una póliza de seguro de auto, ya que brinda protección financiera cuando el seguro del otro conductor es insuficiente o inexistente.
¿Por qué los conductores se benefician de la cobertura UM/UIM?
El principal beneficio de la cobertura UM/UIM es sencillo: puede facilitar la recuperación financiera cuando el conductor culpable no puede hacerlo. Si una persona lesionada es atropellada por un conductor sin seguro o por un conductor cuyos límites de póliza son insuficientes para la gravedad de las lesiones, la cobertura UM/UIM puede ayudar a cubrir pérdidas que de otro modo quedarían sin indemnización.
Esta protección puede ser especialmente valiosa en accidentes graves que involucren vehículos comerciales, colisiones en carretera o casos que requieran atención médica importante. Incluso cuando la responsabilidad parece clara, un caso sólido no es suficiente por sí solo si no existe un seguro adecuado para la otra parte, razón por la cual la cobertura UM/UIM puede ser una de las protecciones más prácticas en una póliza de seguro de auto.
Otro beneficio es la claridad. Cuando una póliza incluye cobertura para conductores sin seguro o con seguro insuficiente, existe al menos un mecanismo de seguro definido que puede responder a la reclamación, en lugar de dejar que la persona lesionada tenga que reclamar una indemnización a un individuo sin seguro con recursos limitados.
El bajo costo de la cobertura UM/UIM
A pesar de la sólida protección que ofrece, la cobertura UM/UIM suele ser una de las opciones más económicas en una póliza de seguro de automóvil. En muchos casos, añadir la cobertura UM/UIM solo supone una pequeña prima adicional en comparación con la póliza de responsabilidad civil básica, especialmente si se compara con la posible exposición financiera tras un accidente grave. Por un aumento relativamente modesto en la prima mensual o anual, los conductores pueden obtener una protección significativa contra conductores sin seguro o con seguro insuficiente, lo cual puede ser crucial cuando el otro conductor tiene poca o ninguna capacidad para pagar los daños causados. Este bajo coste en relación con el beneficio convierte a la cobertura UM/UIM en una de las protecciones más rentables disponibles en los seguros de automóvil, particularmente en estados donde un porcentaje significativo de conductores no tiene seguro o solo cuenta con los límites mínimos de responsabilidad civil.
Por qué la cobertura de UM/UIM era importante aquí
Debido a que el conductor culpable no tenía seguro, la cobertura UM/UIM se convirtió en una parte fundamental de este caso. Este tipo de cobertura está diseñada para proteger a los conductores lesionados cuando la otra parte no puede pagar completamente los daños causados, ya sea por no tener seguro o por tener una cobertura insuficiente. En situaciones como esta, la cobertura UM/UIM puede marcar la diferencia entre una indemnización limitada y una compensación significativa por gastos médicos, salarios perdidos y otros daños. Sin esta cobertura, muchas víctimas de accidentes tendrían que asumir por su cuenta los gastos médicos, la pérdida de ingresos y otros daños. Contar con la cobertura UIM puede ser una de las protecciones financieras más importantes para un conductor después de una colisión grave.
1. ¿Qué es un accidente por cambio de carril inseguro?
Un accidente por cambio de carril inseguro ocurre cuando un conductor se incorpora o cambia de carril sin asegurarse de que la maniobra sea segura y sin obstáculos. Estos choques suelen implicar colisiones laterales, impactos por alcance o reacciones en cadena de varios vehículos.
2. ¿Qué pasa si el conductor culpable no tiene seguro?
Si el conductor culpable no tiene seguro, la persona lesionada podría presentar una reclamación a través de su propia cobertura para conductores sin seguro o con seguro insuficiente, según la póliza. Los informes policiales y las declaraciones de los testigos pueden ayudar a documentar lo sucedido.
3. ¿Puede un camión semirremolque provocar un choque lateral?
Sí. Los camiones grandes tienen amplios puntos ciegos y requieren más espacio para incorporarse al tráfico de forma segura, por lo que un cambio de carril incorrecto puede provocar fácilmente una colisión lateral. Estos casos suelen ocasionar lesiones graves debido al tamaño y peso del vehículo comercial.
4. ¿Por qué es importante la cobertura UM/UIM después de un accidente automovilístico?
La cobertura UM/UIM puede ayudar a pagar los daños cuando el otro conductor no puede cubrir la totalidad de la pérdida. Es especialmente valiosa en casos de atropello y fuga, reclamaciones de conductores sin seguro y accidentes graves que involucran vehículos comerciales.
El caso de nuestro cliente es un claro ejemplo de cómo un cambio de carril inseguro por parte de un vehículo comercial puede provocar un accidente grave y una indemnización sustancial. Dado que la policía confirmó que el otro conductor no tenía seguro ni cobertura para conductores sin seguro o con seguro insuficiente, el caso contaba con los datos clave necesarios para lograr un acuerdo favorable. Una indemnización de 310,000 dólares en este tipo de accidente subraya la importancia de documentar la colisión con precisión y de contar con cobertura para conductores sin seguro o con seguro insuficiente.
Si usted resultó lesionado en un accidente por cambio de carril inseguro, un choque lateral o una colisión con un conductor sin seguro, comuníquese con nuestra oficina para saber si la cobertura UM o UIM puede ayudarle con su reclamo.